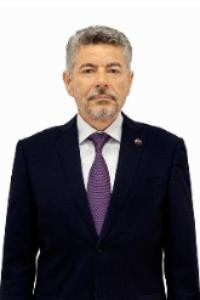
21 февраля 2012 года руководитель Управления Федерального казначейства по Свердловской области А.Ю. Пантелеев принял участие в расширенном заседании Коллегии Управления ФНС России по Свердловской области «Об итогах работы налоговых органов Свердловской области за 2011 год и задачах на 2012 год».
На Коллегии с основным докладом о показателях работы налоговых органов за 2011 год выступил руководитель Управления ФНС России по Свердловской области С.Г. Логинов. Начальники отделов Управления доложили об итогах работы по основным направлениям деятельности.
В заседании Коллегии приняли участие начальники налоговых инспекций Свердловской области,представители органов государственной власти Свердловской области, руководители территориальных органов федеральных органов исполнительной власти.
Руководитель Управления Федерального казначейства по Свердловской области А.Ю. Пантелеев выступил с докладом «О взаимодействии Управления Федерального казначейства по Свердловской области с Управлением ФНС России по Свердловской области». В своем выступлении А.Ю. Пантелеев подчеркнул, что взаимодействие УФК с налоговыми органами осуществляется по нескольким направлениям деятельности, что требует оперативного принятия решений по различным вопросам, касающимся исполнения бюджетного и налогового законодательства. Говоря о перспективных направлениях взаимодействия с налоговыми органами, руководитель Управления Федерального казначейства по Свердловской области А.Ю. Пантелеев уделил особое внимание вопросам взаимодействия в ходе исполнения приказа Минфина России от 21.07.2011 № 86н «Об утверждении порядка предоставления информации государственным (муниципальным) учреждением, ее размещения на официальном сайте в сети Интернет и ведения указанного сайта».




 EN